住宅取得等資金贈与の「3月15日ルール」落とし穴を解説
こんにちは、ぺぺです。
今回は住宅取得等資金贈与の非課税特例における「3月15日ルール」の落とし穴について、実務目線で整理していきます。
こんな人に読んでほしい
親から住宅資金の援助を受ける予定があり、非課税制度を使おうと考えている人に向けた内容です。特に「3月15日までに入居すればいい」と単純に思い込んでいる人は要注意です。
結論
住宅取得等資金贈与の非課税特例は、贈与を受けた年の翌年3月15日までに「新築等」を完了させることが原則の要件です。ここでいう「新築等」は建売・分譲マンションの場合は引渡しを受けていることが必須で、注文住宅の請負契約とは扱いが異なります。工期が遅れて3月15日に間に合わないと、非課税どころか贈与税を全額払うことになりかねません。
3月15日ルールの正体
この特例は、直系尊属(父母や祖父母)から住宅資金の贈与を受けた場合、一定額まで贈与税がかからない制度です。要件のひとつが「贈与を受けた年の翌年3月15日までに、資金の全額を充てて住宅用家屋の新築等をすること」というものです。加えて、同日までにその家屋に居住すること、または同日後遅滞なく居住することが確実と見込まれることも求められます。
ここで注意したいのは、非課税の適用を受けるための贈与税の申告書は、贈与を受けた年の翌年2月1日から3月15日までに提出しなければならない点です。つまり「入居期限」と「申告期限」がどちらも同じ3月15日に設定されており、この二重の期限が落とし穴を生みやすい構造になっています。
落とし穴1: 建売・分譲は「引渡し」が絶対条件
最大の落とし穴は、建売住宅や分譲マンションの場合、3月15日までに「引渡し」を受けていなければ、非課税制度そのものが使えなくなることです。売買契約を結んだだけでは「取得」に該当しないため、契約が済んでいても引渡しが遅れれば適用外になります。
一方で、注文住宅(請負契約)の場合は少し扱いが緩やかです。3月15日時点で「新築に準ずる状態」、つまり屋根の骨組みができて土地に定着した建造物と認められる状態であれば「新築」とみなされます。現場では「棟上げ」が完了していれば足りるという運用がされており、この違いを知らないまま建売と同じ感覚で構えていると、思わぬ落とし穴にはまります。
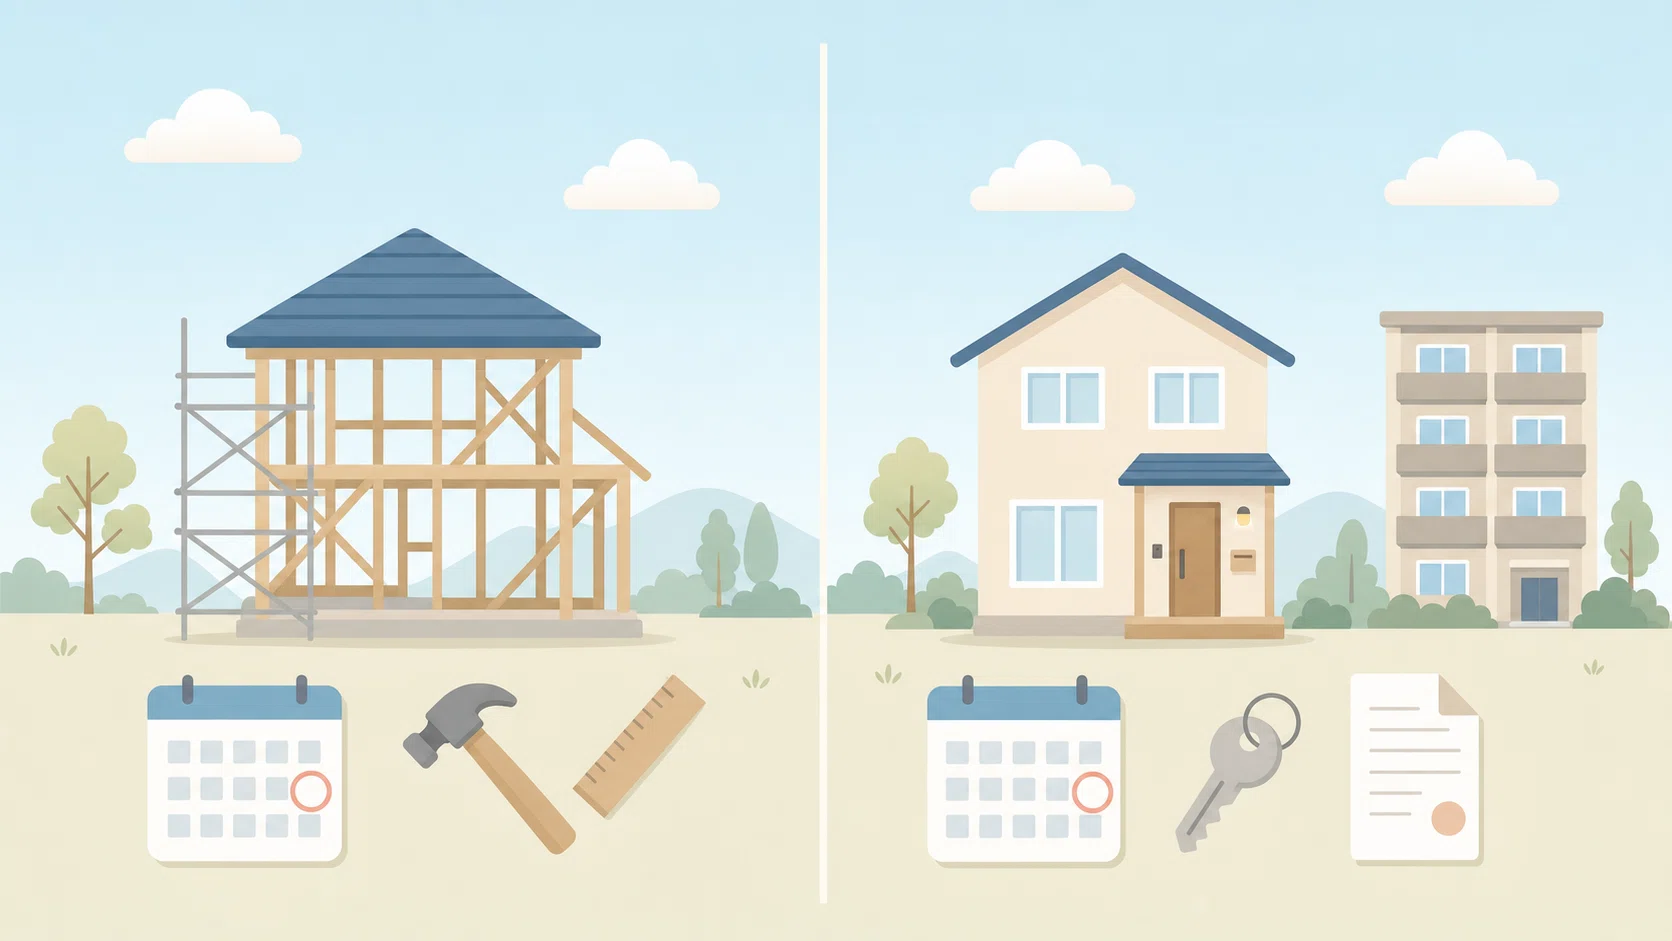
落とし穴2: 棟上げ済みでも証明書類が必要
注文住宅で「新築に準ずる状態」を理由に非課税の適用を受けるには、建築業者が発行する「住宅用家屋が新築に準ずる状態であることを証する書類」を添付して、3月15日までに贈与税の申告をする必要があります。この書類がないと、現場が棟上げまで進んでいても要件を満たせません。
現場で工期の遅れが発生した際、施主側が「まだ完成していないから贈与税の申告はできない」と誤解しているケースを見かけます。実際には棟上げの状態で申告可能なので、工期に不安がある場合は早めに現場監督や設計担当に証明書類の発行を依頼しておくことが重要です。一般論として、こうした個別の書類要件や税務上の判断は専門家への確認が欠かせません。
落とし穴3: 入居は12月31日まで延長できるが油断は禁物
3月15日までに入居できなくても、同日後遅滞なく居住することが確実と見込まれる場合は、その年の12月31日までに居住すれば適用が継続されます。ただし、12月31日までに実際に居住しなかった場合は特例の適用が取り消され、修正申告が必要になる点は見落とされがちです。
さらに敷地を先行取得したケースでは、住宅用家屋の新築が3月15日までに行われていることが適用の前提となるため、土地だけ先に贈与資金を充てても、建物が完成していなければ特例が使えなくなる場合があります。ここは工期管理と資金計画を同時に見ておく必要がある部分です。
業者側の読み
ゼネコンや工務店の立場から見ると、施主が贈与税の非課税特例を利用している場合、3月15日という期限は工期管理上の重要なマイルストーンになります。特に年末〜年始に契約した案件では、冬季の天候不良や資材調達の遅れが響きやすく、棟上げのタイミングを逆算した工程表を組むことが実務上のポイントです。
業者側としては、施主から「贈与税の申告に使うので棟上げ証明書を発行してほしい」という依頼があれば、早めに準備できる体制を整えておくことが望ましいでしょう。この対応の速さが、施主の税務リスクを左右することもあります。
チェックリスト・まとめ
- 建売・分譲は3月15日までの「引渡し」が絶対条件
- 注文住宅は3月15日時点で「新築に準ずる状態」でも可、ただし証明書類が必須
- 贈与税の申告期限も同じ3月15日、入居未了でも申告自体は済ませる
- 入居は12月31日まで延長可能だが、それでも入居できなければ適用取消
- 制度自体は令和8年(2026年)12月31日までの贈与が対象
一般論としての整理であり、個別の工期状況や税務判断については税理士や税務署への確認をおすすめします。
出典
- 国税庁 No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税: https://www.nta.go.jp/taxes/shiraberu/taxanswer/sozoku/4508.htm
- 国税庁 住宅取得等資金の贈与税の非課税のあらまし: https://www.nta.go.jp/publication/pamph/sozoku/pdf/9037.pdf
- 国税庁 措置法通達 70の2関係: https://www.nta.go.jp/law/joho-zeikaishaku/sozoku/091127/70_2.htm
- 国税庁 パンフレット(住宅取得等資金の贈与を受けた場合): https://www.nta.go.jp/publication/pamph/pdf/0025005-001.pdf