注文住宅vs建売、2026年の損益分岐点
結論
私自身今年、注文住宅を建築しました。ただ結論から言うと、こだわりが強くないなら建売、性能や間取りにこだわりたいなら注文住宅、というのが2026年時点でのシンプルな判断軸だと思っています。特に今年は資材高騰と住宅ローン控除の制度変更が絡むため、単純な価格比較だけでは判断を誤りやすい年です。
価格差の実態
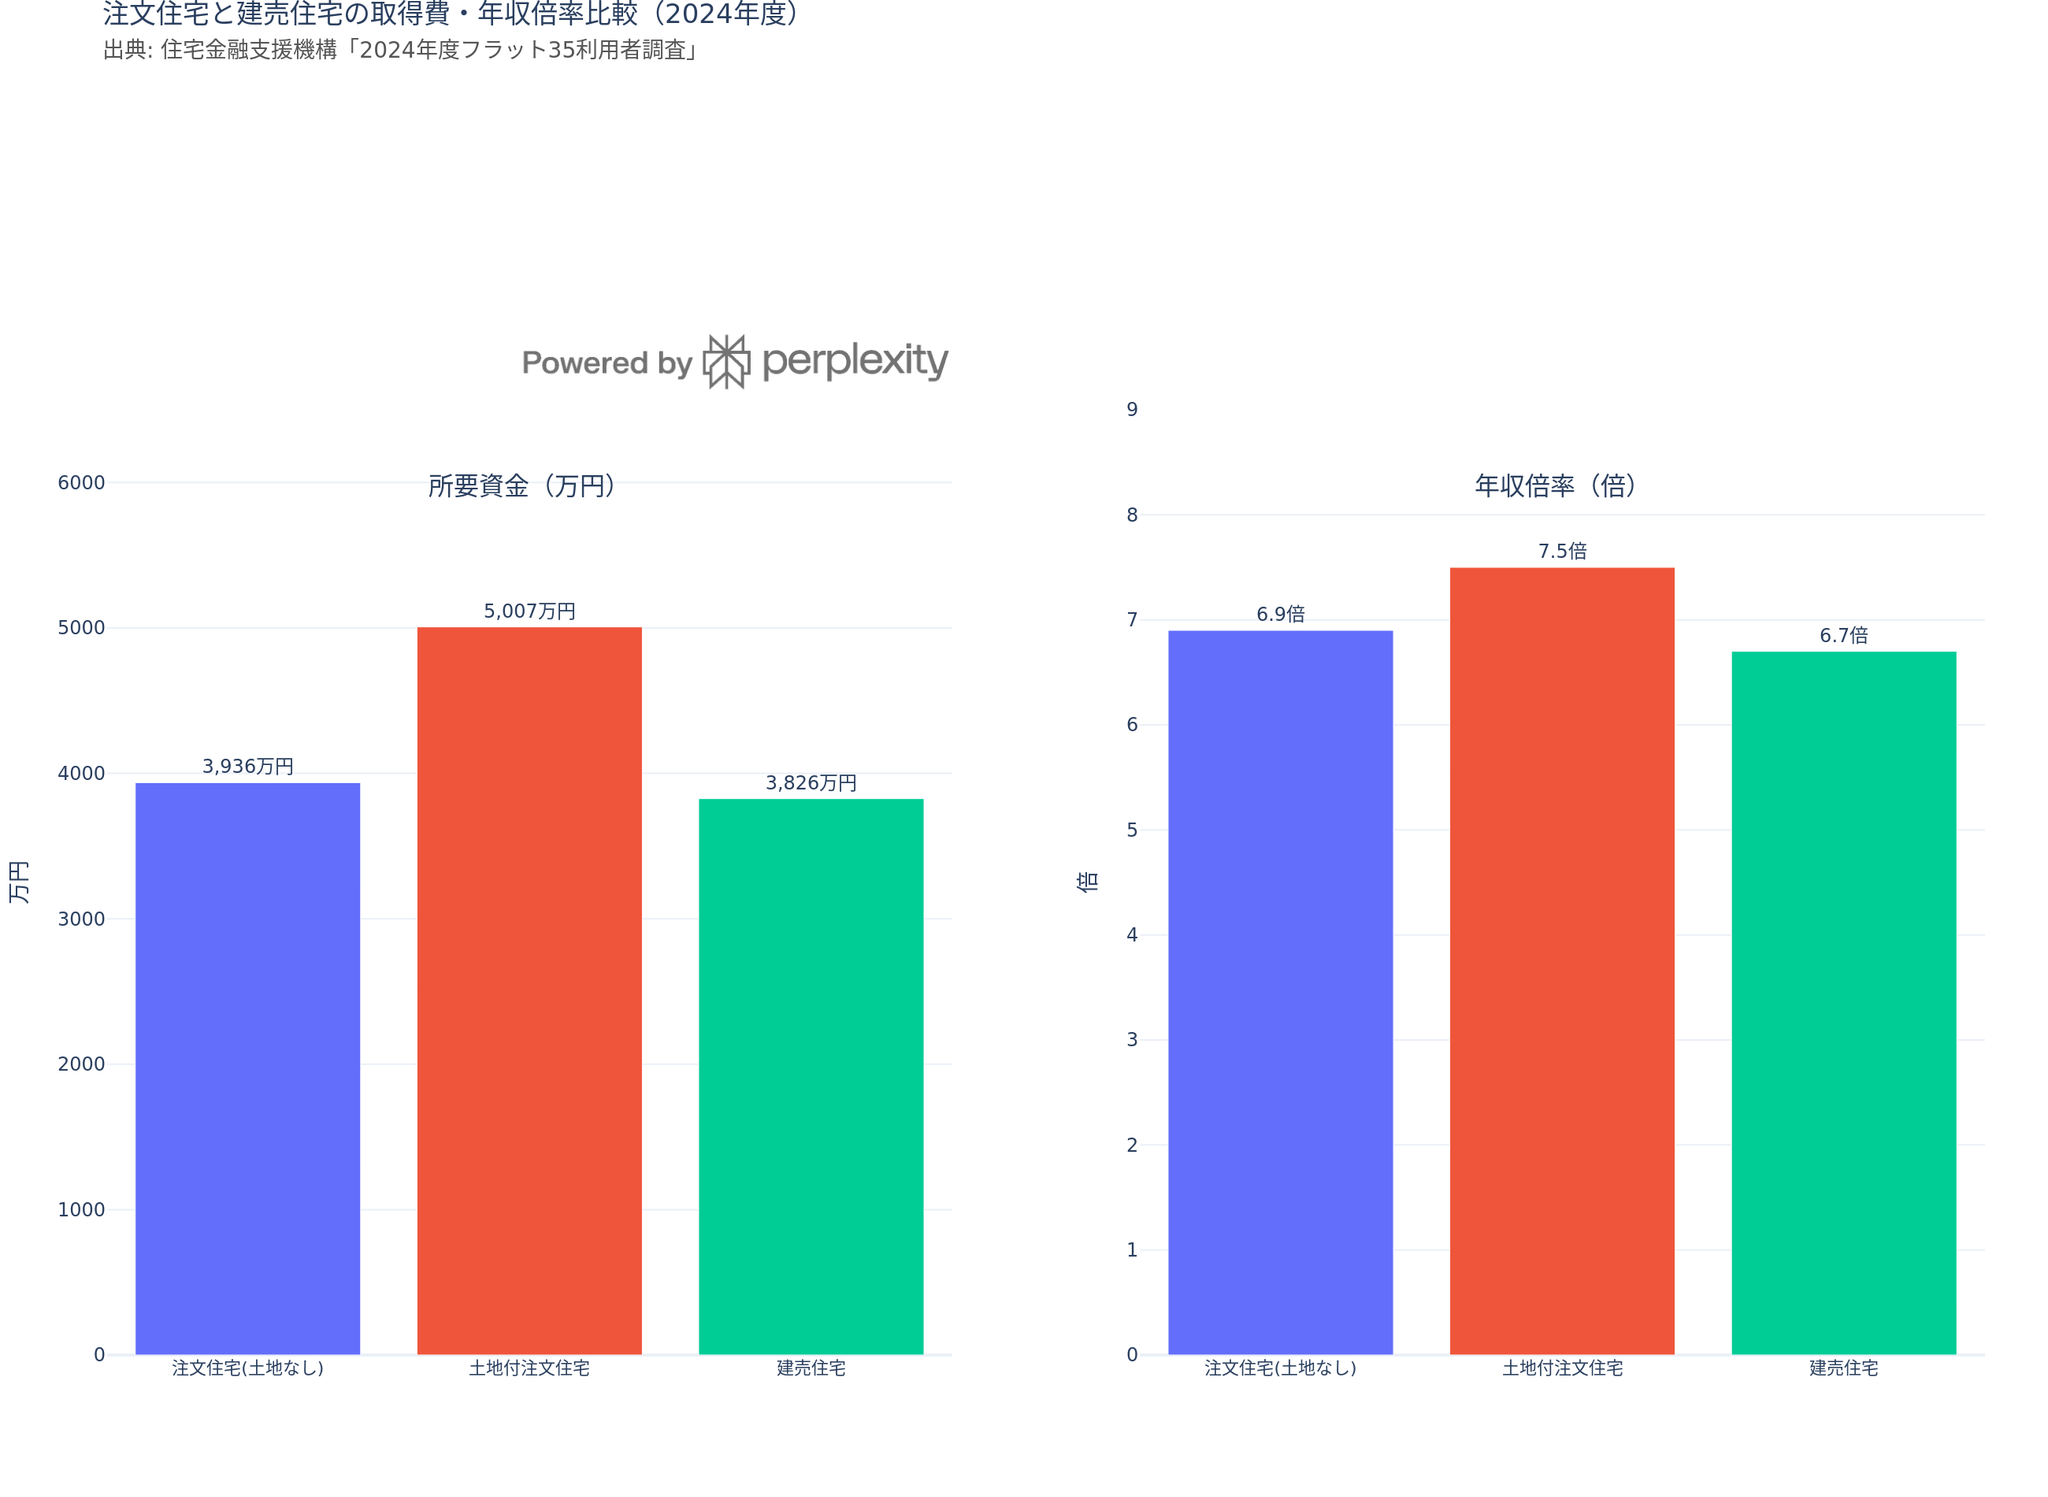
2024年度のフラット35利用者調査では、土地付き注文住宅の取得費が全国平均5,007万円、建売住宅が3,826万円と、1,000万円以上の差が出ています。国土交通省の令和6年度住宅市場動向調査でも、注文住宅(土地購入あり)が約6,188万円、建売住宅が約4,591万円というデータがあり、調査によって差はあるものの、建売のほうが総じて割安な傾向は一貫しています。
延床面積で見ると、土地付き注文住宅が111.1平方メートル、建売が100.7平方メートルなので、単純な平方メートル単価で比べると差はもう少し縮まります。ただ、注文住宅は本体工事費以外に地盤改良や外構費などの別途費用がかさみやすく、当初予算から総額が500万〜1,000万円ほど膨らむケースも珍しくないとされています。
| 項目 | 注文住宅(土地付) | 建売住宅 |
|---|---|---|
| 取得費(全国平均) | 約5,007万円 | 約3,826万円 |
| 延床面積 | 111.1平方メートル | 100.7平方メートル |
| 年収倍率 | 6.9〜7.5倍 | 6.7倍 |
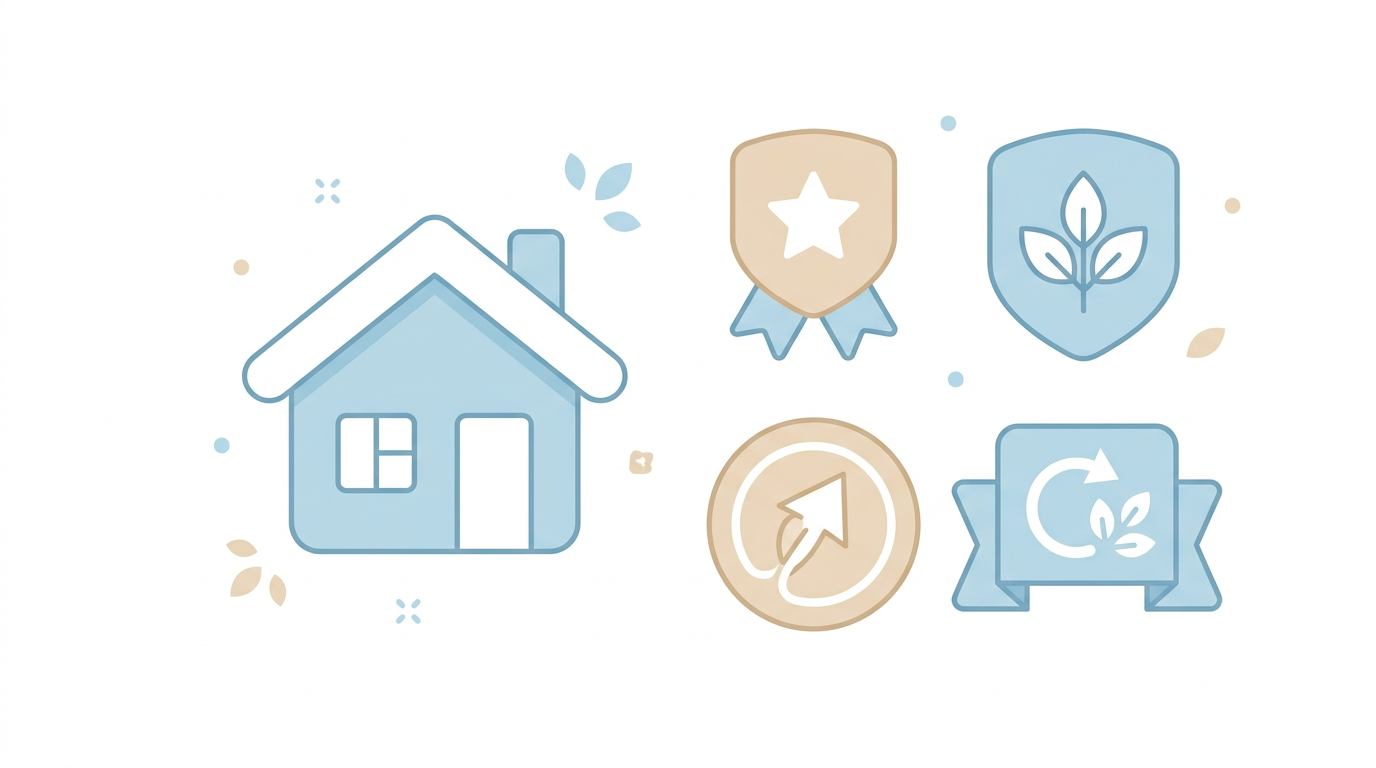
| 入居までの期間 | 12〜18か月 | 1〜3か月 |
資材高騰という2026年特有の事情
建設物価建築費指数は2026年3月時点で木造住宅149.3となり、2015年基準(100とする)から10年間で4〜5割上昇しています。前年同月比でも5.9パーセント上昇と、上昇トレンドが続いている状況です。日本建設業連合会の資料でも、建設資材物価は2021年3月比で37パーセント上昇、直近2年間でも7パーセント上昇と報告されており、材料費・労務費の両面から全建設コストが年4〜5パーセント程度押し上げられていると分析されています。
この資材高騰は、価格が着工時に確定する建売より、設計から施工まで時間のかかる注文住宅のほうが影響を受けやすい構造です。契約から引き渡しまでの期間中に資材価格や金利が変動するリスクを、施主側が実質的に負うことになるためです。私も現在建築中の立場として、この期間の長さがリスクにも直結すると実感しています。
ゼネコンとして話を進める場合、おおよそ最初は「概算見積もり」を作成し、その後「詳細見積」もしくは「精算見積」と呼ばれる契約するに値する見積を作成しますが、概算〜精算の間で価格上昇や追加提案を受け入れることでなかなか最初の希望する予算・金額に合わないことはしばしばあります。
住宅ローン控除の見直し
2026年度税制改正大綱では、住宅ローン減税の適用期限が2030年12月31日まで5年延長されることが盛り込まれました。一方で、認定住宅(省エネ基準適合住宅やZEH水準省エネ住宅)でなければ控除期間や限度額の上乗せは受けられず、いわゆる「一般住宅」の新築については控除自体を受けられなくなる方向も示されています。
2025年4月からは原則すべての新築住宅で省エネ基準への適合が義務化されており、この基準を満たすかどうかが控除額に直結する制度になっています。注文住宅は性能を自分で選べる分、認定住宅の基準を満たす設計にしやすい一方、建売住宅は物件ごとに性能表示や認定区分の確認が欠かせません。一般論として、控除の適用可否は個別の物件・契約内容によって変わるため、契約前に必ず認定住宅かどうかを確認することをお勧めします。個別ケースの税務判断は税理士や税務署に確認してください。
自由度と入居スピードのトレードオフ
注文住宅の最大の強みは、間取り・外観・設備を一から決められる自由度です。変形地や旗竿地といった扱いにくい土地でも、形状を活かした設計ができるのも利点です。一方で、打ち合わせは数十回に及ぶこともあり、決めるべき項目の多さが精神的な負担になりやすい点は否めません。
建売住宅は、実物を見て選べる分かりやすさと、土地と建物の決済が同時に済むためローン審査が一回で完了する手続きの簡便さが強みです。つなぎ融資が不要になる分、数十万円規模の金利や手数料の負担をカットできる点も見逃せません。ただし、間取りや設備は原則変更できず、将来的な要望はリフォームでの対応になります。
業者側の読み
現場の実感として言うと、パワービルダー系の建売は用地をまとめて仕入れて規格化することでコストを抑えている一方、性能の上限は物件によってばらつきがあります。表面的な価格の安さだけでなく、断熱性や耐震性などの性能表示を必ず確認したうえで比較することをお勧めします。注文住宅側も、資材高騰のタイミングで契約すると当初見積もりから膨らむリスクがあるため、契約前に資材価格の変動リスクをどこまで施主側が負うのか、契約書の条項を確認しておくと安心です。
チェックリスト
- 総額(諸費用込み)で比較しているか
- 省エネ基準適合住宅かどうか、控除額への影響を確認したか
- 資材価格変動リスクを契約書でどう扱っているか確認したか
- 入居希望時期と工期が合っているか
- 性能表示(断熱性・耐震性)を確認したか
関連記事への内部リンク提案
住宅ローン控除の初年度手続きについては、こちらの記事も参考にしてください。
出典
- フラット35利用者調査データを引用したまとめ記事
- 国土交通省「令和6年度住宅市場動向調査報告書」引用記事
- 一般財団法人建設物価調査会データ引用記事
- 日本建設業連合会「建設資材高騰・労務費の上昇等の現状」
- 2026年度税制改正大綱に関する解説記事
- 住宅ローン控除見直しに関する解説記事
(本記事は一般論としての情報整理を目的としており、個別の税務・法務判断は税理士・専門家にご確認ください。)