新築引渡し後の手続き完全タイムライン ーやることリスト
こんな人に読んでほしい
新築の引き渡しが決まった、あるいは終わったばかりで「次に何をすればいいのか分からない」という方に読んでほしい記事です。手続きの抜け漏れは過料や控除の取りこぼしに直結するので、時系列で整理しました。
結論
引き渡し後の手続きは、大きく「引き渡し直後」「1カ月以内」「数カ月後」「翌年」「毎年」の5段階に分かれます。特に建物表題登記(1カ月以内)と住宅ローン控除の確定申告(翌年2〜3月)は期限管理が重要です。順番に見ていきます。
引き渡し当日にやること
引き渡し当日は感慨深い瞬間ですが、実務的にはここからが本番です。鍵の受け取りと同時に、以下の書類は必ずその場でコピーを取っておくことをおすすめします。
- 不動産売買契約書・工事請負契約書の写し
- 建築確認済証・検査済証
- 住宅の区分に応じた証明書(長期優良住宅認定通知書など)
これらは後述する住宅ローン控除の確定申告で必要になるため、原本と別にコピーを保管しておくと安心です。
私自身、2026年初頭の引き渡しの際、当日は大したことありませんでしたが、その前後の手続きなどについては相当の苦労をしたのを覚えています。ただ、これらもわかる限りのことをすべて書き出してタイムラインを自分で作ったからこそ漏れなく手続きなどが出来たのではと思っています。
引き渡し後1カ月以内の登記
新築住宅では、建物表題登記(たてものひょうだいとうき、建物の所在や構造を法務局に登録する手続き)を引き渡しから1カ月以内に行うことが不動産登記法で義務付けられています。期限を過ぎると10万円以下の過料が科される可能性があるため、注意が必要です。
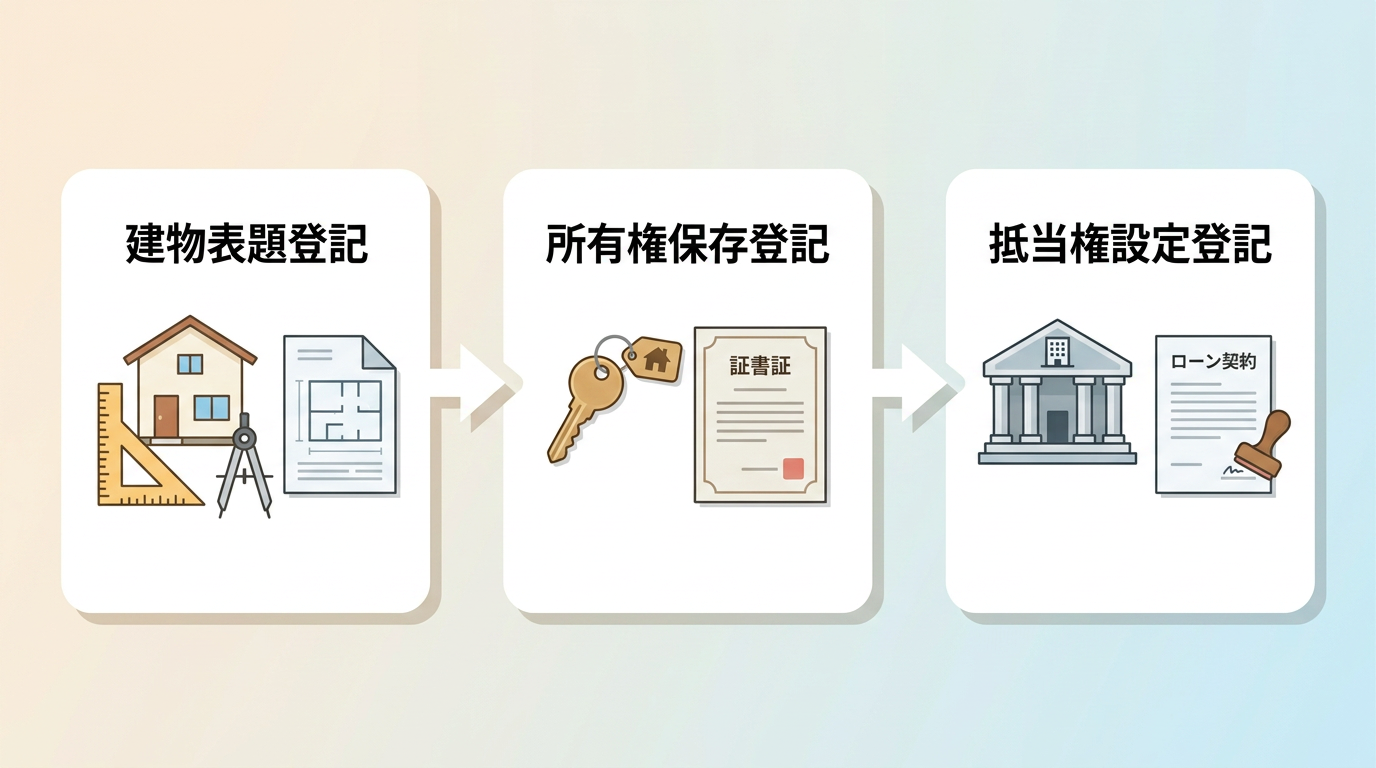
登記の流れは以下の通りです。
- 建物表題登記(土地家屋調査士が担当、1カ月以内が期限)
- 所有権保存登記(司法書士が担当)
- 抵当権設定登記(住宅ローン利用時、融資実行と同日に行うのが一般的)
抵当権設定登記の登録免許税は原則0.4パーセントですが、住宅取得資金の借入については0.1パーセントへの軽減措置が令和9年3月31日まで適用されます。司法書士報酬は5万〜10万円程度が相場で、通常はハウスメーカーや工務店が提携する司法書士が段取りしてくれるため、施主が自分で法務局に出向くケースは多くありません。
数カ月後にやってくる税金の手続き
引き渡しからしばらく経つと、都道府県税事務所から不動産取得税の納税通知書が届きます。目安は入居後3〜6カ月頃です。新築住宅には大幅な軽減措置がありますが、自治体によっては軽減を受けるための自己申告が必要になる場合があるため、通知が届いたら内容をよく確認してください。埼玉県の場合、取得の日から30日以内に申告するよう定められている手続きもあるので、早めの対応が無難です。
一般論として、軽減措置の適用条件や申告要否は自治体ごとに異なります。個別のケースは管轄の都道府県税事務所や税理士に確認することをおすすめします。
翌年の確定申告(住宅ローン控除)
住宅ローンを利用してマイホームを取得した場合、控除を受ける最初の年分は確定申告が必須です。給与所得者でも2年目以降は年末調整で完結しますが、1年目だけは自分で手続きする必要があります。
| 項目 | 内容 |
|---|---|
| 申告時期 | 入居翌年の2月16日〜3月15日(還付申告は1月1日から可能) |
| 主な必要書類 | 確定申告書、住宅借入金等特別控除額の計算明細書、住宅ローンの年末残高証明書、建物・土地の登記事項証明書、売買契約書(請負契約書)の写し、源泉徴収票 |
| 還付までの目安 | 申告から1〜1.5カ月程度 |
必要書類のうち、住宅ローンの年末残高証明書は金融機関から10月頃(初年度は翌年1月下旬頃)に郵送されます。建物・土地の登記事項証明書は法務局で取得しますが、計算明細書に不動産番号を記載すれば添付を省略できる場合もあります。国税庁の確定申告書等作成コーナーを使えば、書類の数値を入力するだけで控除額が自動計算されるので、初めての方でも取り組みやすい仕組みになっています。
業者側の読み
住宅会社や金融機関の立場から見ると、引き渡し後の手続き漏れで一番多いのは「登記完了書類(登記識別情報通知)の紛失」と「住宅ローン残高証明書を確定申告の時期まで放置してしまう」ことです。営業の現場では、引き渡し時に手続きの年間スケジュール表を渡す会社が増えてきましたが、施主自身が期限をカレンダーに登録しておくと、より確実です。個別の税務・法務判断が必要な場面では、必ず税理士や司法書士など専門家に相談してください。
チェックリスト
- 引き渡し当日: 契約書類・証明書類のコピーを保管
- 1カ月以内: 建物表題登記(土地家屋調査士に依頼)
- 融資実行時: 所有権保存登記・抵当権設定登記(司法書士に依頼)
- 3〜6カ月後: 不動産取得税の申告・納税(軽減措置の自己申告要否を確認)
- 翌年2〜3月: 住宅ローン控除の確定申告(1年目のみ必須)
- 毎年4〜6月: 固定資産税・都市計画税の納税(新築後3年間は軽減あり)
関連記事リンク
- 不動産取得税の軽減措置の条件を詳しく解説する記事(今後執筆予定)
- 固定資産税の軽減期間終了後の家計シミュレーション記事(今後執筆予定)
一次ソースURL
- 国税庁「マイホームを持ったとき」 https://www.nta.go.jp/publication/pamph/koho/kurashi/html/05_1.htm
- 国税庁「住宅ローン控除を受ける方へ(令和7年分確定申告特集)」 https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/keisubetsu/juutaku.htm
- 埼玉県「個人事業税、不動産取得税に関する申請・申告様式」 https://www.pref.saitama.lg.jp/a0209/z-kojin-hudousan.html