火災保険1.5倍時代の今、今すぐ見直す5つの対策
すでに火災保険に加入している持ち家オーナーの方、とくに10年契約や5年契約の満期が近づいている方に読んでいただきたい記事です。「うちの保険、更新したらいくら上がるの」「今のうちに何をしておけば損をしないの」と気になっている方に向けて、制度面の背景から実務的な対策まで整理しました。
結論から言うと、火災保険料は制度改定の積み重ねによって過去数年で実質1.4〜1.5倍程度まで上がっている契約が少なくありません。これは一時的な値上げではなく、参考純率(保険料の目安となる基準数値)の複数回の改定と、契約期間の短縮が同時に進んだ結果です。満期を迎える前に契約内容を確認し、複数社の見積もりを比較しておくことが、今できる最も効果的な対策になります。順番に理由を見ていきましょう。
火災保険が上がっている本当の理由2025年問題の正体、10年契約が一斉に満期建築営業が見てきた保険加入の落とし穴今すぐ確認したい見直しチェックリスト一括見積もりで比較する3つの手順まとめ、後悔しないための一歩
これから住宅ローンの検討する方はコチラがオススメです。私も利用しました。
火災保険が上がっている本当の理由
火災保険の値上げは、実は一つの原因ではなく、複数の制度改定が重なって起きています。まず押さえておきたいのが「参考純率」という指標です。これは損害保険料率算出機構が算出する、保険会社が自社の保険料を決める際の目安となる数値で、義務ではないものの多くの保険会社がこれを基礎に自社料率を組み立てています。この参考純率が、この10年で何度も引き上げられてきました。
背景にあるのは、台風や豪雨など自然災害の増加による保険金支払いの増加と、住宅の修理費の高騰です。保険会社が支払う保険金が増えれば、それを支える保険料も見直さざるを得なくなる、という単純な構図が続いているわけです。
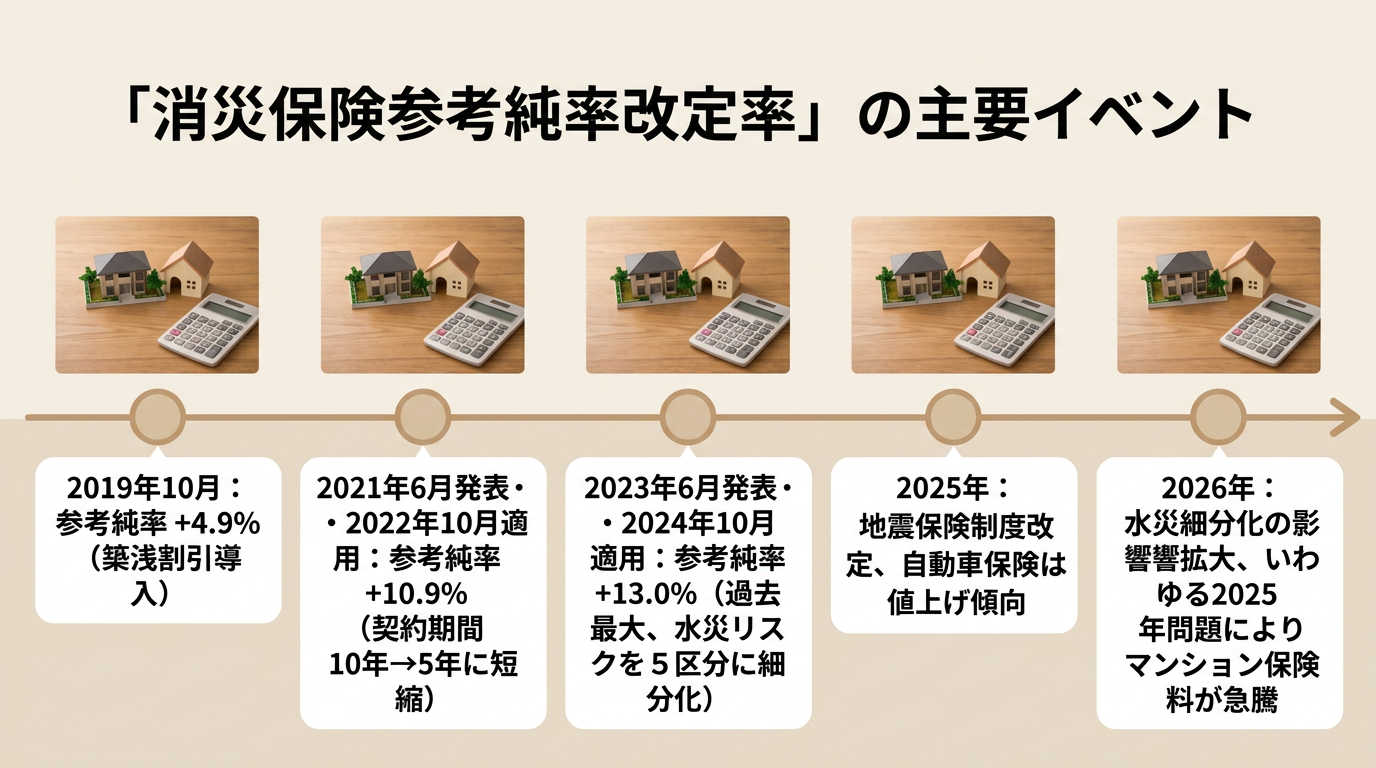
具体的な推移は以下の通りです。
| 適用年 | 参考純率の引き上げ率 | 備考 |
|---|---|---|
| 2019年 | 5.5% | 台風被害等を反映 |
| 2021年 | 4.9% | 自然災害リスクの増大 |
| 2022年 | 10.9% | 契約期間が10年から5年に短縮 |
| 2024年 | 13.0% | 過去最大の引き上げ、水災料率も細分化 |
注目すべきは2023年6月に発表された改定で、これが2024年10月1日以降を保険始期とする契約から適用されました。過去4回の改定の中でも最大の引き上げ幅であり、多くの契約者が「今回は上がり方が違う」と感じた背景にはこの改定があります。
2024年10月から適用された改定では、耐火構造の共同住宅を例にすると東京都で10.4%、大阪府で16.9%、愛知県で13.7%の引き上げになったと報じられています(楽待不動産投資新聞)。これに加えて、水災料率(水害リスクに応じた保険料率)がこれまでの全国一律から、地域のリスクに応じた5区分(1等地から5等地)に細分化されました。水害リスクが高い地域とそうでない地域では、保険料に最大で1.2倍前後の差が出る仕組みです。
さらに実際に商品として値上げに動いた保険会社も多く、東京海上日動は2024年10月から個人向け火災保険料を平均9%引き上げ、損害保険ジャパンや三井住友海上、あいおいニッセイ同和も1割程度の引き上げを実施しています(テレビ朝日)。そして2026年に入っても値上げは続いており、損害保険ジャパンは物価高による修理費の上昇を理由に、2026年10月から個人向け火災保険料を平均約3%、戸建てでは最大10%程度引き上げることを発表しています(産経新聞)。
このように、値上げの正体は単一の理由ではなく「基準となる参考純率の引き上げ」「水災リスクに応じた地域細分化」「実際の商品改定」という3層構造になっています。どれか一つだけを見て「うちは大丈夫」と判断するのは早計です。
2025年問題の正体、10年契約が一斉に満期
もう一つ、値上げ感を強めているのが「契約期間の短縮」です。以前の火災保険は住宅ローンの返済期間に合わせて最長36年契約が可能でしたが、2015年10月に最長10年へ、2022年10月にはさらに最長5年へと段階的に短縮されました。
ここで問題になるのが、2015年10月から2022年9月までの間に10年契約を結んだ方々です。ちょうど2025年前後から契約満期が一斉に訪れることになり、更新のたびに値上げ後の料率が適用されるため、負担の増え方が大きく見えてしまいます。これが「火災保険の2025年問題」と呼ばれている現象です(保険の窓口インズウェブ)。
実際の事例として紹介されているケースでは、H構造(非耐火構造)の住宅で10年契約155,340円(年あたり15,534円)だった保険料が、更新後は5年契約204,930円(年あたり40,986円)となり、年間で見ると実質25,452円もの負担増になったという報告があります(Safety-i)。契約期間が短くなった分、年あたりの負担で見るとインパクトが大きく感じられる点には注意が必要です。
なお満期を迎える契約者の数自体も増えています。大手損保4社の集計では、満期を迎える火災保険が2024年度の約232万件から2028年度には約360万件まで増える見通しとされており、今後数年にわたって「更新のたびに驚く」という声が増えていくと考えられます。
見積もりを複数取ってみると、同じ補償内容でも会社によって数万円単位で差が出ることがわかります。とくに水災補償の有無や特約の付け方で金額が大きく変わるため、一社だけの提示額で判断しないことが大切だと実感しました。ただ、ここで各社にそれぞれ見積を取ると時間がかかってしまうので、私は保険見直しラボを利用しました。
建築営業が見てきた保険加入の落とし穴
ここからは、住宅業界で10年以上営業をしてきた立場から見える、火災保険の「あまり知られていない実態」を書きます。
住宅ローンを組む場合、多くの方は融資実行の直前に火災保険への加入を求められます。このタイミングでは時間的な余裕がなく、住宅会社や金融機関が提携している保険会社の商品をそのまま契約してしまうケースが非常に多いんです。提携保険が悪いわけではありませんが、比較検討をしないまま決めると、同等の補償内容でもっと安い商品を見逃す可能性があります。
また、住宅会社の担当者としても、火災保険はあくまで契約者自身が選ぶものという位置づけであり、営業担当から積極的に他社比較を勧める場面は正直少ないのが実情です。営業側に悪意があるわけではなく、単純に「決めるべきことが多すぎる中で火災保険の優先順位が下がりやすい」というのが本音に近いと思います。
さらに言うと、住宅ローンの融資実行日は保険加入の証明が必要になるため、逆算すると比較検討に使える時間は数日から1〜2週間程度しかないケースが多いです。この短い期間で複数社を比較するのは現実的に難しく、結果として提携先の商品をそのまま契約する流れになりやすい、という事情があります。だからこそ、契約者側が満期前や新規加入前、余裕を持ったタイミングで自分から一括見積もりを取る意識を持つことが、結果的に一番の節約になります。
なお、火災保険や保険料に関する判断は個々の建物条件や地域リスクによって大きく変わるため、一般論としての整理であることをご理解ください。個別の契約内容や保険料の見直しについては、保険会社や専門家(ファイナンシャルプランナーなど)に確認することをおすすめします。
今すぐ確認したい見直しチェックリスト
満期がまだ先でも、今のうちに以下のポイントを確認しておくと、更新時に慌てずに済みます。
| チェック項目 | 確認内容 |
|---|---|
| 現在の契約期間と満期日 | 何年契約で、いつ満期を迎えるか |
| 建物構造の再確認 | T構造・H構造・M構造のどれに該当するか |
| 水災等地の確認 | 自宅の地域が1〜5等地のどこに区分されているか |
| 保険金額の適正性 | 新価(再建築費用)基準になっているか |
| 地震保険の付帯有無 | 必要な補償が外れていないか |
| 複数社の一括見積もり | 提携保険以外の選択肢も比較したか |
とくに水災等地の区分は地域によって保険料への影響度が大きく異なるため、自宅がどの区分に該当するかを保険会社や見積もりサービスで確認しておくと、今後の見直し判断がしやすくなります。建物構造についても、新築時の設計図書や仕様書に記載があるので、手元の資料を一度確認しておくと見積もり時にスムーズです。
一括見積もりで比較する3つの手順
チェックリストを確認したあとは、実際に複数社の見積もりを取る段階に進みます。手順はシンプルで、大きく3つのステップに分けられます。
1つ目は、建物の基本情報の整理です。構造(T構造・H構造・M構造)、築年数、延床面積、保険金額の希望を先にまとめておくと、入力がスムーズになります。
2つ目は、火災保険一括見積もりサービスを使って複数社の条件を同時に取得することです。1社ずつ問い合わせるよりも短時間で比較できるうえ、提携保険以外の選択肢も見えてくるのが大きな利点です。
3つ目は、金額だけでなく水災補償や地震保険の有無、特約の内容まで含めて比較することです。安さだけを基準にすると、必要な補償が不足したまま契約してしまうリスクがあるため注意が必要です。
満期の案内が届くタイミングを待つのではなく、満期の2〜3か月前を目安に一括見積もりを取り始めると、比較検討の時間を十分に確保できます。
まとめ、後悔しないための一歩
火災保険の値上げは、参考純率の複数回の改定、水災料率の地域細分化、契約期間の短縮という3つの動きが重なって起きています。単発の値上げではなく構造的な変化であるため、今後も緩やかな上昇が続く可能性が高いと考えられます。
満期が近い方はもちろん、まだ契約期間が残っている方も、今のうちに複数社の条件を比較しておくことで、更新時の負担増を最小限に抑えられます。火災保険一括見積もりサービスを使えば、建物構造や地域条件を入力するだけで複数社の見積もりを一度に取得できるので、比較の手間を大きく減らせます。まずは現在の契約内容を確認し、一括見積もりで「今の適正価格」を把握するところから始めてみてください。
関連記事として、注文住宅の資金計画や住宅ローン控除の記事もあわせてご覧いただくと、家計全体での固定費見直しがしやすくなると思います。
出典
これから住宅ローンの検討する方はコチラがオススメです。私も利用しました。